Assicurazione e Gestione del Rischio per Allevamenti Ittici: Cosa Cercano Assicuratori e Finanziatori
Cosa richiedono le assicurazioni per un allevamento ittico?
Gli assicuratori e i finanziatori valutano l'affidabilità energetica, il controllo dell'ossigeno e della qualità dell'acqua, e le pratiche di biosicurezza. Un allevamento con sistemi di backup documentati e programmi di manutenzione è più facile da assicurare e finanziare.
In breve: gli assicuratori e i finanziatori valutano solitamente l'affidabilità energetica, il controllo dell'ossigeno e della qualità dell'acqua, le pratiche di malattia e biosicurezza, la resilienza strutturale alle tempeste, i registri di manutenzione delle attrezzature e la sicurezza del sito; un allevamento che può documentare sistemi di backup, allarmi, programmi di manutenzione e garanzie dei fornitori è generalmente più facile da assicurare e finanziare rispetto a uno che non può.
Quali rischi contano di più per un allevamento ittico commerciale?
I rischi che più spesso causano perdite in un allevamento commerciale sono l'interruzione di corrente, la deplezione di ossigeno, i focolai di malattie, danni da tempesta o strutturali, guasti alle attrezzature e furti o atti di vandalismo. Questi rischi interagiscono: un'interruzione di corrente può innescare una perdita di ossigeno in pochi minuti in un sistema RAS, mentre una tempesta può danneggiare le gabbie e mettere fuori uso l'aerazione contemporaneamente. FishMatch Group non vende assicurazioni né garantisce risultati, ma gli acquirenti che preparano una RFQ dovrebbero trattare questi rischi come input di progettazione, non come ripensamenti, poiché le attrezzature e la disposizione scelte nella fase di approvvigionamento determinano in gran parte quanto l'allevamento sarà esposto in seguito.
Perché l'interruzione di corrente è una delle principali preoccupazioni per assicuratori e finanziatori?
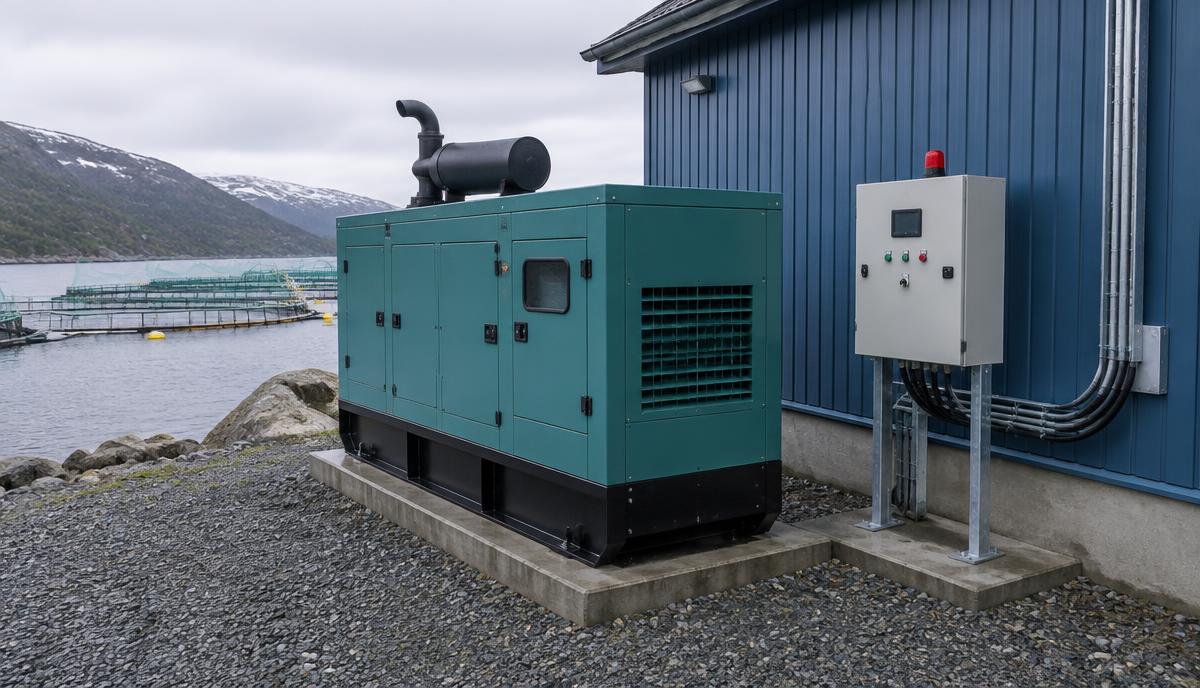
L'interruzione di corrente è una causa principale di eventi di mortalità di massa perché pompe, soffiatori e aerazione si fermano immediatamente, e l'ossigeno in una vasca o stagno caricato può esaurirsi in un breve intervallo. Finanziatori e assicuratori chiedono comunemente se un allevamento dispone di un interruttore di trasferimento automatico, un generatore dimensionato e una routine di cambio collaudata, poiché un generatore che non è mai stato testato sotto carico è una risposta debole. Gli acquirenti dovrebbero dimensionare l'alimentazione di backup rispetto alla biomassa e alla domanda di ossigeno reali utilizzando un calcolatore per il fabbisogno energetico o il dimensionamento del generatore, e richiedere ai fornitori di dichiarare per iscritto autonomia, consumo di carburante e tempo di commutazione, piuttosto che fare affidamento su un'assicurazione verbale.
Come la gestione dell'ossigeno riduce il rischio assicurabile?
L'ossigeno disciolto è una delle variabili più dinamiche in un allevamento, e la maggior parte delle valutazioni del rischio chiede come l'ossigeno venga monitorato, segnalato e supportato indipendentemente dalla rete elettrica. Un allevamento con sensori di ossigeno disciolto continui, un allarme di basso livello di ossigeno inoltrato a un telefono o a una sala di controllo e una fonte di ossigeno secondaria, come un backup a bombola o liquido, si trova in una posizione di rischio diversa da quella di chi si affida a un singolo soffiatore. L'approccio alla gestione dell'ossigeno disciolto che un acquirente seleziona influisce sia sui risultati di sopravvivenza che su come un allevamento viene visto dai finanziatori; i calcolatori per il fabbisogno di ossigeno e l'ossigeno disciolto possono aiutare a dimensionare le attrezzature prima di contattare i fornitori.
Cosa chiedono assicuratori e finanziatori riguardo a malattie e biosicurezza?
Gli eventi di malattia sono più difficili da quantificare rispetto ai guasti meccanici, quindi i revisori tendono a porre domande sui processi: esiste un protocollo di quarantena per il nuovo stock, una zonizzazione di biosicurezza documentata, una routine di disinfezione per attrezzature e visitatori e un piano di risposta alla mortalità scritto? Un allevamento che può mostrare un piano di fornitura e stoccaggio degli avannotti con provenienza tracciabile, insieme alla disinfezione UV o ozono sull'acqua in entrata o in ricircolo, presenta un profilo di rischio più basso rispetto a uno senza controlli documentati. Questi registri supportano anche le richieste di risarcimento o le revisioni di finanziamento dopo un incidente, perché mostrano che l'allevamento è stato gestito secondo uno standard definito piuttosto che in modo informale.
Quanto è esposto un allevamento a danni da tempesta e strutturali, e come viene valutato?
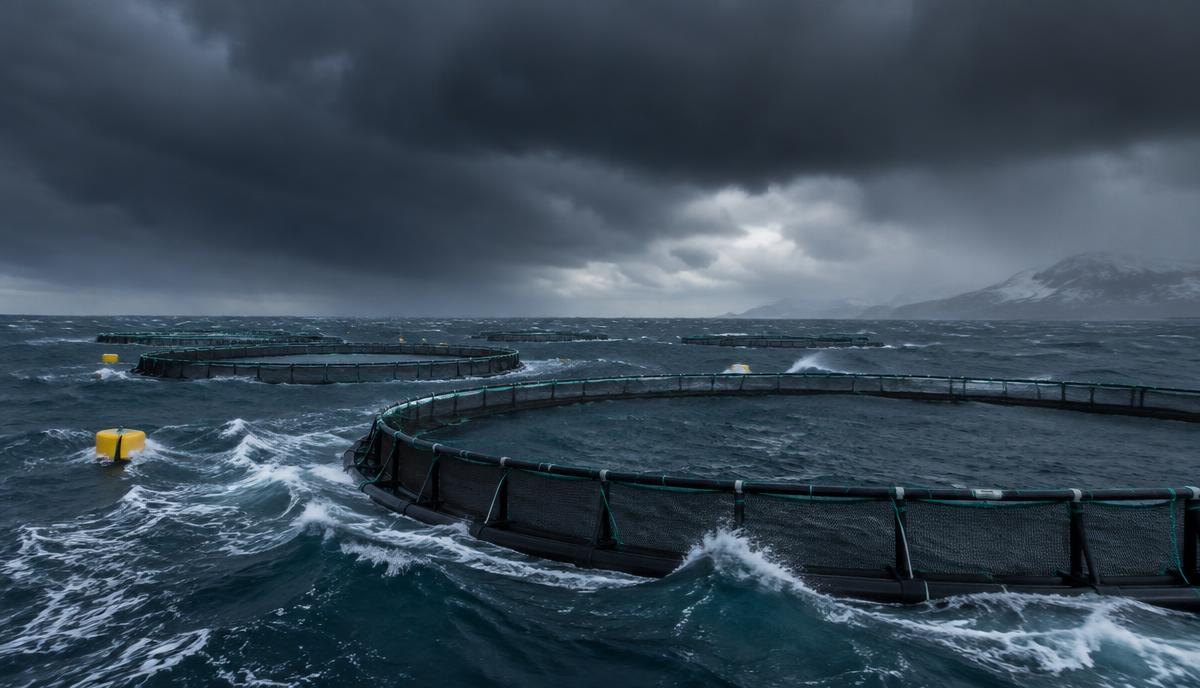
Per le operazioni in gabbia e stagno, l'esposizione alle tempeste viene solitamente valutata attraverso il design degli ormeggi, le specifiche del collare della gabbia e della rete, il bordo libero sugli argini degli stagni e la capacità di drenaggio durante le forti piogge. I revisori richiedono solitamente la documentazione tecnica sui carichi di ormeggio e la prova che il processo di selezione del sito e valutazione dell'acqua abbia considerato il fetch del vento, l'esposizione alle onde e la storia delle inondazioni piuttosto che solo la qualità dell'acqua. Confrontare le opzioni RAS vs allevamento in gabbie marine o RAS vs stagno vs gabbia nella fase di pianificazione consente all'acquirente di valutare l'esposizione alle tempeste rispetto ai costi prima di impegnare il capitale, e ai fornitori dovrebbe essere chiesto di dichiarare per iscritto i rating di progettazione per vento e onde.
Perché la storia dei guasti alle attrezzature è importante per le decisioni di copertura?
Pompe, soffiatori, refrigeratori e unità di filtrazione si guastano nel tempo, e la domanda che i revisori pongono riguarda meno se si verificherà un guasto e più quanto rapidamente venga rilevato e risolto. Un allevamento con attrezzature critiche sotto allarme, un programma di manutenzione definito e un accordo documentato su pezzi di ricambio e garanzia con i propri fornitori dimostra che i tempi di inattività saranno brevi piuttosto che indefiniti. Gli acquirenti dovrebbero richiedere gli intervalli di manutenzione del produttore e i termini di garanzia per iscritto durante la fase di RFQ, poiché le attrezzature approvvigionate senza un chiaro supporto al servizio tendono a sollevare più domande in seguito da parte di finanziatori e assicuratori.
Quale ruolo svolgono l'automazione e il monitoraggio nella riduzione del rischio?
Il monitoraggio continuo riduce il tempo tra l'insorgere di un problema e la risposta, che è spesso il fattore più importante nella gravità di un evento di perdita. I sistemi di automazione e monitoraggio che tracciano ossigeno, temperatura, flusso e stato dell'alimentazione, con avvisi remoti, danno sia agli operatori che ai revisori la certezza che un incidente verrà rilevato presto piuttosto che scoperto la mattina successiva. Quando si confrontano i preventivi, gli acquirenti dovrebbero chiedere a ciascun fornitore di dichiarare esattamente quali parametri vengono monitorati, come vengono consegnati gli avvisi e se il sistema continua a funzionare durante un'interruzione di corrente.
In che modo la sicurezza del sito influisce sull'esposizione al rischio?
Il furto di stock ittico, mangimi, attrezzature o componenti elettrici è una categoria di perdita ricorrente, in particolare presso siti di gabbie remoti o allevamenti senza personale notturno. I revisori chiedono comunemente di recinzioni, illuminazione, copertura delle telecamere e se attrezzature di alto valore come generatori e pannelli di controllo sono protetti o nascosti dalla strada. Queste misure sono poco costose rispetto alle attrezzature che proteggono e vale la pena documentarle insieme ai registri di formazione del personale e operazioni, poiché un allevamento con personale formato e una routine di sicurezza visibile è generalmente visto come meglio gestito nel complesso.
Quale documentazione richiedono solitamente i finanziatori prima di concedere finanziamenti?
I finanziatori che esaminano un progetto di acquacoltura commerciale richiedono comunemente uno studio di fattibilità, specifiche delle attrezzature, preventivi dei fornitori e la prova che le misure di mitigazione del rischio, come l'alimentazione di backup e il monitoraggio della qualità dell'acqua, siano state progettate fin dall'inizio piuttosto che aggiunte in seguito. Uno studio di fattibilità strutturato e risposte chiare a cosa richiedono i finanziatori per i progetti di acquacoltura possono accorciare considerevolmente questa revisione. Gli acquirenti che si preparano per il finanziamento dovrebbero anche leggere come funziona tipicamente il finanziamento di un allevamento di acquacoltura chiavi in mano ed esplorare le opzioni di finanziamento disponibili prima di contattare i fornitori, in modo che le caratteristiche di riduzione del rischio siano integrate nelle specifiche delle attrezzature fin dall'inizio.
Come dovrebbero essere documentate le scelte di progettazione per supportare le revisioni assicurative e di finanziamento?
I revisori generalmente preferiscono gli allevamenti che possono produrre una traccia cartacea: schede tecniche delle attrezzature, rapporti di messa in servizio, registri di manutenzione e conferma scritta dai fornitori su capacità, autonomia di backup e risposta del servizio. Questa documentazione è più facile da assemblare quando viene richiesta nella fase di approvvigionamento piuttosto che ricostruita in seguito, motivo per cui gli acquirenti sono incoraggiati a chiedere ai fornitori di dichiarare per iscritto i presupposti di progettazione, la capacità di backup e i termini di servizio come parte di ogni preventivo. Un chiaro processo di messa in servizio e consegna crea anche un registro che attesta che l'attrezzatura è stata installata e testata secondo le specifiche del produttore, il che è una prova utile durante qualsiasi revisione successiva.
Come si inserisce un piano di alimentazione di backup e generatore nella riduzione complessiva del rischio?
L'alimentazione di backup è spesso l'unico controllo che riduce maggiormente l'esposizione al rischio di interruzione di corrente e perdita di ossigeno, perché affronta la causa principale piuttosto che solo un sintomo. Un allevamento dovrebbe dimensionare il proprio generatore di backup rispetto ai carichi di picco e critici effettivi piuttosto che a una stima approssimativa, testare regolarmente la commutazione automatica e mantenere documentati gli accordi di fornitura di carburante. La guida all'alimentazione di backup e generatore per allevamenti ittici e i calcolatori per stoccaggio batterie e ritorno dell'investimento solare possono aiutare gli acquirenti a confrontare le opzioni di backup, comprese le configurazioni ibride solare-batteria-generatore, prima di finalizzare una specifica delle attrezzature.
Checklist
Documentare gli allarmi per ossigeno disciolto e la fornitura di ossigeno di backup; dimensionare e testare sotto carico un generatore di backup rispetto alla biomassa critica; richiedere dichiarazioni scritte dei fornitori su autonomia di backup, garanzia e risposta del servizio; mantenere un protocollo di risposta alla mortalità e alle malattie; confermare il design di ormeggio, gabbia e argini rispetto all'esposizione locale a tempeste e inondazioni; tenere registri di manutenzione per pompe, soffiatori e attrezzature di filtrazione; proteggere il sito con recinzioni, illuminazione e copertura delle telecamere ove possibile; conservare i registri di messa in servizio e consegna per tutte le attrezzature principali; rivedere i requisiti di finanziamento e documentazione prima di ordinare le attrezzature.
Domande frequenti
FishMatch Group vende assicurazioni o organizza la copertura? No, FishMatch Group è una piattaforma di approvvigionamento che aiuta gli acquirenti a richiedere preventivi per le attrezzature; gli accordi assicurativi e i premi sono una questione tra l'acquirente e il proprio assicuratore scelto. Quale singolo aggiornamento riduce maggiormente il rischio assicurabile in un allevamento esistente? L'alimentazione di backup affidabile abbinata a un allarme indipendente per l'ossigeno disciolto è ampiamente citata come la combinazione ad alto impatto, sebbene la risposta giusta dipenda dall'allevamento specifico. Assicuratori e finanziatori chiedono le stesse cose? C'è sovrapposizione, poiché entrambi vogliono comprendere il rischio al ribasso, ma i finanziatori pesano anche più pesantemente la fattibilità, il flusso di cassa e la documentazione dei fornitori. La mitigazione del rischio dovrebbe essere inclusa nel prezzo dell'RFQ originale delle attrezzature? Sì, richiedere l'alimentazione di backup, gli allarmi e il monitoraggio come parte dello stesso preventivo produce un sistema più coerente e bancabile rispetto all'aggiungerli in seguito.
In che modo i calcolatori e l'RFQ revisionata di FishMatch Group aiutano?
I calcolatori gratuiti di FishMatch Group, inclusi fabbisogno energetico, dimensionamento generatore, ossigeno disciolto e fabbisogno di ossigeno, consentono a un acquirente di dimensionare i sistemi di backup e monitoraggio in base alla propria biomassa e alle condizioni del sito prima di contattare qualsiasi fornitore, il che chiarisce cosa richiedere in una RFQ. Una volta che un acquirente invia un'RFQ, il team di FishMatch Group la revisiona a mano, contatta i fornitori corrispondenti dalla rete dei fornitori per le attrezzature pertinenti e restituisce offerte comparabili senza rivelare l'identità dei fornitori; gli acquirenti possono chiedere a ogni fornitore nello stesso round di confermare per iscritto la capacità di backup, i termini di garanzia e la risposta del servizio, il che mantiene i preventivi comparabili e supporta le revisioni assicurative o di finanziamento successive. Le pagine kit di strumenti per l'approvvigionamento e FAQ forniscono ulteriori informazioni su come funziona il processo.
Correlati: Finanziamento di progetti di acquacoltura: cosa richiedono i finanziatori, Guida all'alimentazione di backup e generatore per allevamenti ittici, Gestione dell'ossigeno disciolto per allevamenti bancabili
Questo articolo è solo una guida alla pianificazione, non una consulenza ingegneristica o finanziaria.