Fischfarm-Versicherung und Risikomanagement: Worauf Versicherer und Kreditgeber achten
Was verlangen Versicherer und Kreditgeber bei einer Fischfarm?
Versicherer und Kreditgeber prüfen primär Stromsicherheit, Sauerstoff- und Wasserqualitätskontrolle, Biosicherheit sowie strukturgebundene Risiken. Eine Fischfarm mit nachweisbaren Notfallsystemen, Wartungsplänen und Lieferantendokumentation lässt sich deutlich leichter versichern und finanzieren.
Kurzantwort: Versicherer und Kreditgeber achten in der Regel auf die Zuverlässigkeit der Stromversorgung, die Kontrolle von Sauerstoff und Wasserqualität, Krankheits- und Biosicherheitspraktiken, die strukturelle Widerstandsfähigkeit gegenüber Stürmen, Aufzeichnungen über die Gerätewartung und die Sicherheit des Standorts; eine Fischfarm, die Backup-Systeme, Alarme, Wartungspläne und Lieferantengarantien dokumentieren kann, ist im Allgemeinen einfacher zu versichern und zu finanzieren als eine, die dies nicht kann.
Welche Risiken sind für eine kommerzielle Fischfarm am wichtigsten?
Die Risiken, die am häufigsten zu Verlusten in einem kommerziellen Betrieb führen, sind Stromausfall, Sauerstoffmangel, Krankheitsausbrüche, Sturm- oder Strukturschäden, Geräteausfall sowie Diebstahl oder Vandalismus. Diese Risiken beeinflussen sich gegenseitig: Ein Stromausfall kann in einem dichten RAS-System innerhalb von Minuten zu Sauerstoffverlust führen, während ein Sturm gleichzeitig Käfige beschädigen und die Belüftung außer Gefecht setzen kann. Die FishMatch Group verkauft keine Versicherungen und garantiert keine Ergebnisse, aber Käufer, die eine RFQ vorbereiten, sollten diese Risiken als Konstruktionsvorgaben und nicht als nachträgliche Überlegungen behandeln, da die in der Beschaffungsphase gewählte Ausrüstung und Anordnung weitgehend bestimmen, wie exponiert die Farm später sein wird.
Warum steht der Stromausfall bei Versicherern und Kreditgebern an erster Stelle?
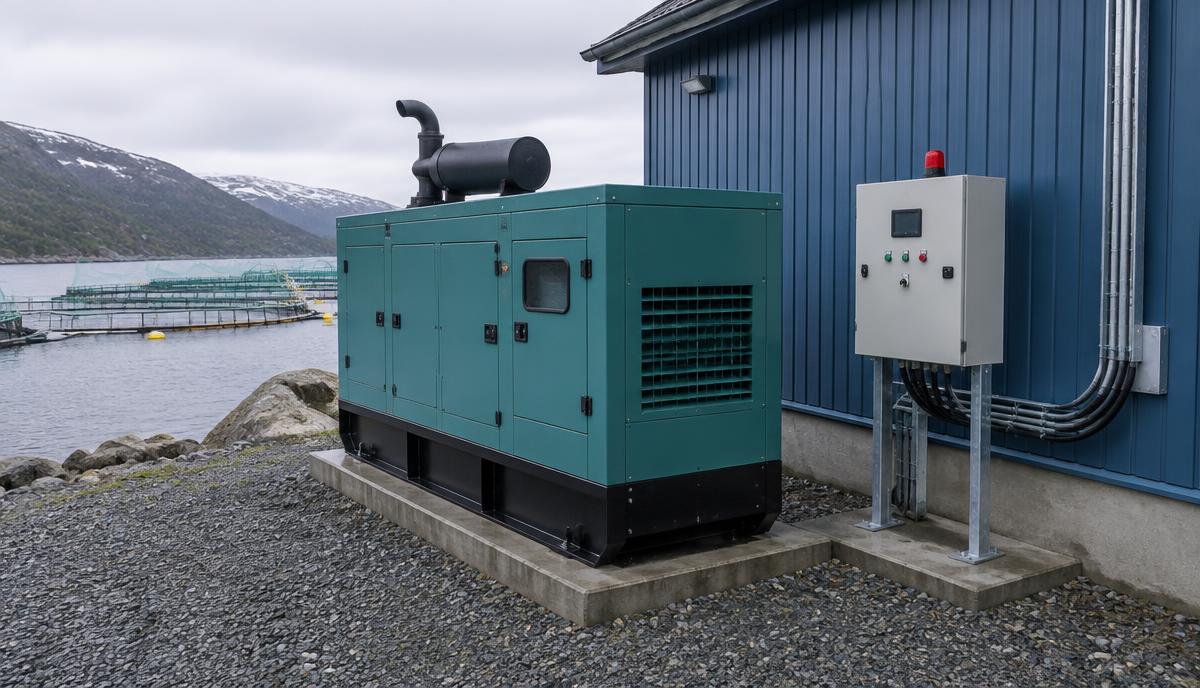
Eine Unterbrechung der Stromversorgung ist eine Hauptursache für Massensterben, da Pumpen, Gebläse und Belüftung sofort stoppen und der Sauerstoffgehalt in einem voll besetzten Tank oder Teich innerhalb kürzester Zeit sinken kann. Kreditgeber und Versicherer fragen häufig, ob ein Betrieb über einen automatischen Transferschalter, einen dimensionierten Generator und eine getestete Umschaltroutine verfügt, da ein Generator, der nie unter Last getestet wurde, eine schwache Antwort ist. Käufer sollten die Notstromversorgung anhand der tatsächlichen Biomasse und des Sauerstoffbedarfs mit einem Rechner für den Strombedarf oder die Generatorgröße dimensionieren und von den Lieferanten verlangen, dass sie Laufzeit, Kraftstoffverbrauch und Umschaltzeit schriftlich angeben, anstatt sich auf eine mündliche Zusage zu verlassen.
Wie reduziert das Sauerstoffmanagement das versicherbare Risiko?
Gelöster Sauerstoff ist eine der sich am schnellsten ändernden Variablen in einem Betrieb, und bei den meisten Risikobewertungen wird gefragt, wie der Sauerstoff überwacht, alarmiert und unabhängig vom Stromnetz gesichert wird. Ein Betrieb mit kontinuierlichen Sensoren für gelösten Sauerstoff, einem Alarm bei niedrigem Sauerstoffgehalt, der an ein Telefon oder einen Kontrollraum weitergeleitet wird, und einer sekundären Sauerstoffquelle wie Zylinder- oder Flüssig-Backup befindet sich in einer anderen Risikosituation als ein Betrieb, der sich auf ein einziges Gebläse verlässt. Der Ansatz für das Management des gelösten Sauerstoffs, den ein Käufer wählt, beeinflusst sowohl die Überlebensergebnisse als auch die Art und Weise, wie ein Betrieb von Kreditgebern wahrgenommen wird; die Rechner für den Sauerstoffbedarf und den gelösten Sauerstoff können dabei helfen, die Ausrüstung zu dimensionieren, bevor Lieferanten kontaktiert werden.
Was fragen Versicherer und Kreditgeber zu Krankheiten und Biosicherheit?
Krankheitsereignisse sind schwieriger zu quantifizieren als mechanisches Versagen, daher stellen Gutachter eher Prozessfragen: Gibt es ein Quarantäneprotokoll für Neubesatz, dokumentierte Biosicherheitszonen, eine Desinfektionsroutine für Ausrüstung und Besucher und einen schriftlichen Reaktionsplan für Mortalität. Ein Betrieb, der einen Plan für die Setzlingsversorgung und den Besatz mit rückverfolgbarer Herkunft sowie eine UV- oder Ozondesinfektion des einlaufenden oder rezirkulierenden Wassers vorweisen kann, weist ein geringeres Risikoprofil auf als einer ohne dokumentierte Kontrollen. Diese Aufzeichnungen unterstützen auch Schadensersatzansprüche oder Finanzierungsprüfungen nach einem Vorfall, da sie zeigen, dass der Betrieb nach einem definierten Standard und nicht informell geführt wurde.
Wie exponiert ist ein Betrieb gegenüber Sturm- und Strukturschäden und wie wird dies bewertet?
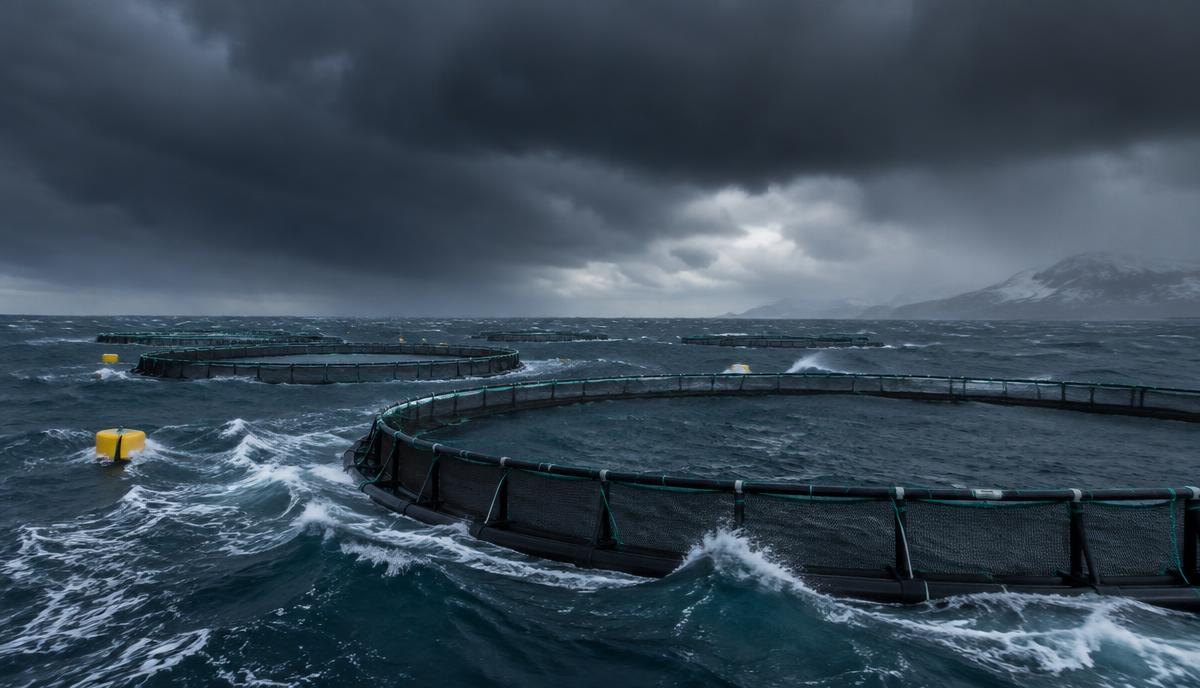
Bei Käfig- und Teichbetrieben wird die Sturmexposition in der Regel durch die Konstruktion der Verankerung, die Spezifikation von Käfigkragen und Netzen, das Freibord an Teichdämmen und die Entwässerungskapazität bei starken Regenfällen bewertet. Gutachter verlangen in der Regel technische Unterlagen zu den Verankerungslasten und Nachweise darüber, dass der Prozess der Standortwahl und Wasserbewertung den Wind-Fetch, die Wellenexposition und die Hochwasserhistorie berücksichtigt hat und nicht nur die Wasserqualität. Ein Vergleich der Optionen RAS vs. Meereskäfigzucht oder RAS vs. Teich vs. Käfig in der Planungsphase ermöglicht es einem Käufer, die Sturmexposition gegen die Kosten abzuwägen, bevor Kapital gebunden wird, und die Lieferanten sollten aufgefordert werden, die geplanten Wind- und Wellenwerte schriftlich anzugeben.
Warum ist die Historie der Geräteausfälle für Deckungsentscheidungen wichtig?
Pumpen, Gebläse, Kühler und Filtrationseinheiten fallen im Laufe der Zeit aus, und die Frage der Prüfer ist weniger, ob ein Ausfall passieren wird, sondern wie schnell er erkannt und behoben wird. Ein Betrieb mit alarmgesicherten kritischen Geräten, einem definierten Wartungsplan und einer dokumentierten Ersatzteil- und Garantievereinbarung mit seinen Lieferanten demonstriert, dass Ausfallzeiten kurz und nicht unbefristet sein werden. Käufer sollten während der RFQ-Phase die Wartungsintervalle des Herstellers und die Garantiebedingungen schriftlich anfordern, da Ausrüstung, die ohne klaren Service-Support beschafft wird, später tendenziell mehr Fragen von Kreditgebern und Versicherern gleichermaßen aufwirft.
Welche Rolle spielen Automatisierung und Überwachung bei der Risikominderung?
Kontinuierliche Überwachung verkürzt die Zeit zwischen dem Auftreten eines Problems und der Reaktion darauf, was oft der wichtigste Faktor für die Schwere eines Schadensereignisses ist. Automatisierungs- und Überwachungssysteme, die Sauerstoff, Temperatur, Durchfluss und Stromstatus mit Fernalarmen verfolgen, geben sowohl Betreibern als auch Prüfern die Sicherheit, dass ein Vorfall frühzeitig erkannt wird, anstatt erst am nächsten Morgen entdeckt zu werden. Beim Vergleich von Angeboten sollten Käufer jeden Lieferanten auffordern, genau anzugeben, welche Parameter überwacht werden, wie Alarme zugestellt werden und ob das System auch bei einer Stromunterbrechung weiter funktioniert.
Wie beeinflusst die Standortsicherheit die Risikoexposition?
Der Diebstahl von Fischbeständen, Futter, Ausrüstung oder elektrischen Komponenten ist eine wiederkehrende Verlustkategorie, insbesondere an entlegenen Käfigstandorten oder Farmen ohne Personal vor Ort über Nacht. Prüfer fragen häufig nach Umzäunung, Beleuchtung, Kameraüberwachung und ob hochwertige Ausrüstung wie Generatoren und Schaltschränke gesichert oder von der Straße aus nicht einsehbar sind. Diese Maßnahmen sind im Vergleich zu der Ausrüstung, die sie schützen, kostengünstig und sollten zusammen mit den Aufzeichnungen über Personalschulung und Betrieb dokumentiert werden, da ein Betrieb mit geschultem Personal und einer sichtbaren Sicherheitsroutine im Allgemeinen als insgesamt besser geführt angesehen wird.
Welche Unterlagen verlangen Kreditgeber in der Regel vor der Finanzierung?
Kreditgeber, die ein kommerzielles Aquakulturprojekt prüfen, fragen häufig nach einer Machbarkeitsstudie, Gerätespezifikationen, Lieferantenangeboten und Nachweisen dafür, dass Risikominderungsmaßnahmen wie Notstromversorgung und Wasserqualitätsüberwachung von vornherein eingeplant und nicht erst später hinzugefügt wurden. Eine strukturierte Machbarkeitsstudie und klare Antworten darauf, was Kreditgeber für Aquakulturprojekte benötigen, können diese Prüfung erheblich verkürzen. Käufer, die sich auf eine Finanzierung vorbereiten, sollten auch lesen, wie die Finanzierung einer schlüsselfertigen Aquakulturfarm in der Regel funktioniert, und die verfügbaren Finanzierungsoptionen prüfen, bevor sie Lieferanten kontaktieren, damit Merkmale zur Risikominderung von Anfang an in die Gerätespezifikation integriert werden.
Wie sollten Konstruktionsentscheidungen dokumentiert werden, um Versicherungs- und Finanzierungsprüfungen zu unterstützen?
Prüfer bevorzugen im Allgemeinen Betriebe, die einen „Paper Trail“ vorweisen können: Gerätedatenblätter, Inbetriebnahmeprotokolle, Wartungsprotokolle und schriftliche Bestätigungen der Lieferanten über Kapazität, Backup-Laufzeit und Service-Reaktion. Diese Dokumentation lässt sich am einfachsten zusammenstellen, wenn sie in der Beschaffungsphase angefordert wird, anstatt sie nachträglich zu rekonstruieren. Deshalb werden Käufer ermutigt, von den Lieferanten zu verlangen, dass sie Konstruktionsannahmen, Backup-Kapazität und Servicebedingungen als Teil jedes Angebots schriftlich festhalten. Ein klarer Prozess für Inbetriebnahme und Übergabe erstellt zudem einen Nachweis darüber, dass die Geräte gemäß der Herstellerspezifikation installiert und getestet wurden, was bei jeder späteren Prüfung ein nützlicher Beweis ist.
Wie fügt sich ein Notstrom- und Generatorplan in die gesamte Risikominderung ein?
Die Notstromversorgung ist häufig die wichtigste Maßnahme, die das Risiko eines Stromausfalls und eines Sauerstoffverlusts am stärksten reduziert, da sie die Ursache und nicht nur ein Symptom angeht. Ein Betrieb sollte seinen Notstromgenerator auf die tatsächliche Spitzen- und kritische Last dimensionieren, anstatt eine grobe Schätzung vorzunehmen, die automatische Umschaltung regelmäßig testen und die Vorkehrungen für die Kraftstoffversorgung dokumentieren. Der Leitfaden für die Notstromversorgung und Generatoren auf Fischfarmen sowie die Rechner für Batteriespeicher und Solaramortisation können Käufern helfen, Backup-Optionen, einschließlich hybrider Solar-Batterie-Generator-Setups, zu vergleichen, bevor sie eine Gerätespezifikation finalisieren.
Checkliste
Dokumentieren Sie Alarme für gelösten Sauerstoff und die Backup-Sauerstoffversorgung; dimensionieren und testen Sie einen Notstromgenerator unter Last gegen die kritische Biomasse; fordern Sie schriftliche Erklärungen der Lieferanten zu Backup-Laufzeit, Garantie und Service-Reaktion an; führen Sie ein Reaktionsprotokoll für Mortalität und Krankheiten; bestätigen Sie die Konstruktion von Verankerung, Käfigen und Dämmen gegenüber lokaler Sturm- und Hochwasserexposition; führen Sie Wartungsprotokolle für Pumpen, Gebläse und Filteranlagen; sichern Sie den Standort mit Zäunen, Beleuchtung und Kameraüberwachung, wo dies möglich ist; bewahren Sie Inbetriebnahmes- und Übergabeprotokolle für alle wichtigen Geräte auf; prüfen Sie die Finanzierungs- und Dokumentationsanforderungen vor der Bestellung der Ausrüstung.
Häufig gestellte Fragen
Verkauft die FishMatch Group Versicherungen oder vermittelt sie Versicherungsschutz? Nein, die FishMatch Group ist eine Beschaffungsplattform, die Käufern hilft, Angebote für Ausrüstung einzuholen; Versicherungsvereinbarungen und Prämien sind eine Angelegenheit zwischen dem Käufer und dem von ihm gewählten Versicherer. Welche einzelne Modernisierung reduziert das versicherbare Risiko in einem bestehenden Betrieb am meisten? Eine zuverlässige Notstromversorgung in Verbindung mit einem unabhängigen Alarm für gelösten Sauerstoff wird weithin als die wirkungsvollste Kombination genannt, obwohl die richtige Antwort vom jeweiligen Betrieb abhängt. Fragen Versicherer und Kreditgeber nach denselben Dingen? Es gibt Überschneidungen, da beide die Abwärtsrisiken verstehen wollen, aber Kreditgeber gewichten auch die Machbarkeit, den Cashflow und die Lieferantendokumentation stärker. Sollte die Risikominderung in die ursprüngliche RFQ für die Ausrüstung eingepreist werden? Ja, die Anforderung von Notstromversorgung, Alarmen und Überwachung im selben Angebot führt zu einem kohärenteren und bankfähigeren System als deren spätere Hinzufügung.
Wie helfen die Rechner und die geprüfte RFQ der FishMatch Group?
Die kostenlosen Rechner der FishMatch Group, darunter für den Strombedarf, die Generatorgröße, den gelösten Sauerstoff und den Sauerstoffbedarf, ermöglichen es einem Käufer, Backup- und Überwachungssysteme auf seine eigene Biomasse und Standortbedingungen abzustimmen, bevor er einen Lieferanten kontaktiert, was klärt, wonach er in einer RFQ fragen muss. Sobald ein Käufer eine RFQ einreicht, wird diese vom Team der FishMatch Group manuell geprüft, passende Lieferanten aus dem Lieferantennetzwerk für die entsprechende Ausrüstung werden kontaktiert und vergleichbare Angebote werden zurückgegeben, ohne die Identität der Lieferanten offenzulegen; Käufer können jeden Lieferanten in derselben Runde auffordern, Backup-Kapazität, Garantiebedingungen und Service-Reaktion schriftlich zu bestätigen, was die Angebote vergleichbar hält und spätere Versicherungs- oder Finanzierungsprüfungen unterstützt. Die Seiten zum Beschaffungs-Toolkit und die FAQ bieten zusätzliche Hintergrundinformationen zum Ablauf des Prozesses.
Verwandte Themen: Finanzierung von Aquakulturprojekten: Was Kreditgeber verlangen, Leitfaden für Notstromversorgung und Generatoren auf Fischfarmen, Management des gelösten Sauerstoffs für bankfähige Farmen
Dieser Artikel ist nur ein Planungsleitfaden und keine technische oder finanzielle Beratung.