Försäkring och riskhantering för fiskodlingar: vad försäkringsbolag och långivare bedömer
Vad bedömer försäkringsbolag och långivare när de granskar riskerna i en kommersiell fiskodling?
Försäkringsbolag och långivare bedömer elförsörjningens tillförlitlighet, syrekontroll, biosäkerhet, konstruktionernas hållfasthet och underhållsjournaler. En odling med dokumenterade reservsystem och beredskapsplaner minskar sin riskprofil och underlättar tillgången till finansiering.
Sammanfattning: Försäkringsbolag och långivare granskar vanligtvis elförsörjningens tillförlitlighet, kontrollen av syre och vattenkvalitet, biosäkerhetsrutiner, konstruktionernas stormtålighet, underhållsjournaler för utrustning och anläggningens säkerhet. En fiskodling som kan dokumentera reservsystem, larm, underhållsprogram och leverantörsgarantier är i regel lättare att försäkra och finansiera än en som inte kan det.
Vilka risker är viktigast för en kommersiell fiskodling?
De risker som oftast orsakar förluster i en kommersiell odling är strömavbrott, sjunkande syrehalter, sjukdomsutbrott, konstruktions- eller stormskador, utrustningshaverier samt stöld eller skadegörelse. Riskerna samverkar: ett strömavbrott kan orsaka syrebrist inom några minuter i ett RAS med hög fisktäthet, medan en storm kan skada kassarna och samtidigt slå ut luftningen. FishMatch Group säljer inte försäkringar och garanterar inte resultat, men inköpare som förbereder en offertförfrågan (RFQ) bör behandla dessa risker som konstruktionsförutsättningar, inte som en eftertanke. Den utrustning och layout som väljs under inköpsfasen avgör nämligen i stor utsträckning odlingens framtida riskexponering.
Varför är strömavbrott en central fråga för försäkringsbolag och långivare?
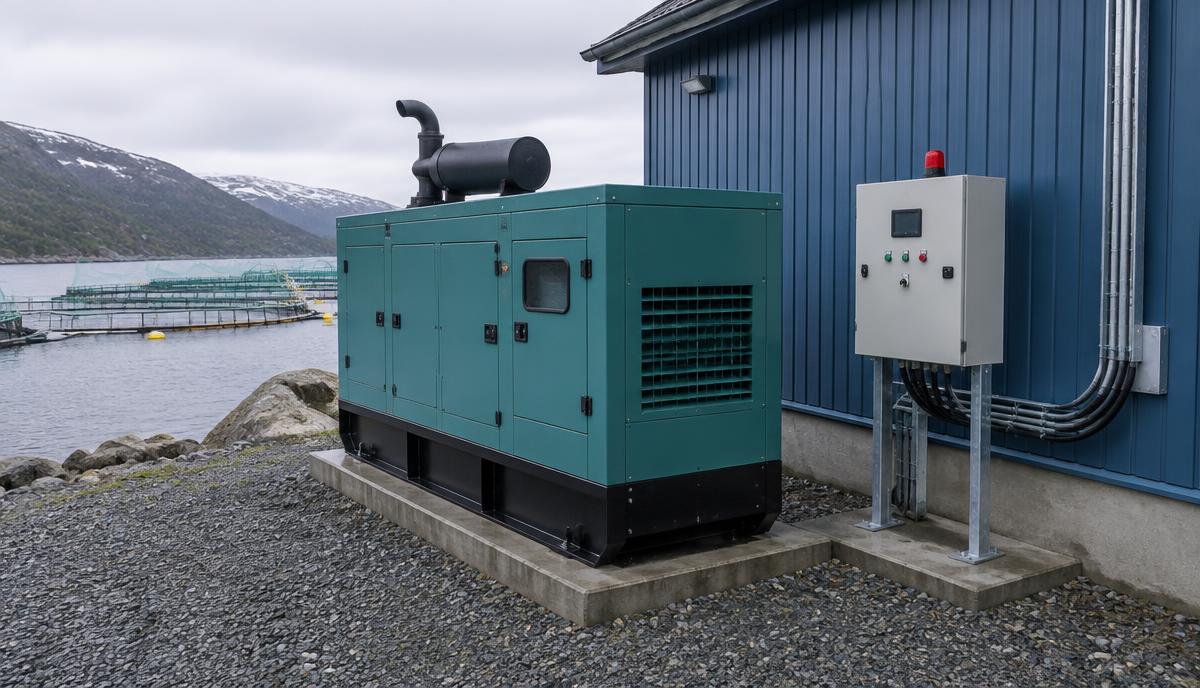
Avbrott i elförsörjningen är en av de främsta orsakerna till massdödlighet, eftersom pumpar, blåsmaskiner och luftningssystem stannar omedelbart och syrehalten i en tank eller damm med fisk snabbt kan sjunka. Långivare och försäkringsbolag frågar ofta om odlingen har en automatisk reservkraftsomkopplare, ett rätt dimensionerat elverk och en testad omkopplingsrutin. Ett elverk som aldrig har provats under belastning är ingen betryggande lösning. Inköpare bör dimensionera reservkraften utifrån den faktiska biomassan och syrebehovet med hjälp av en kalkylator för effektbehov eller dimensionering av elverk, och begära att leverantörerna skriftligen anger drifttid, bränsleförbrukning och omkopplingstid i stället för att förlita sig på muntliga utfästelser.
Hur minskar syrehantering den försäkringsbara risken?
Löst syre är en av de variabler som förändras snabbast i en odling. Vid de flesta riskbedömningar ställs därför frågor om hur syrehalten övervakas, hur larm utlöses och hur reservförsörjningen säkras oberoende av den ordinarie elförsörjningen. En odling med kontinuerliga givare för löst syre, larm för låg syrehalt till en telefon eller ett kontrollrum och en sekundär syrekälla, exempelvis gasflaskor eller flytande syre i reserv, har en annan riskprofil än en odling som är beroende av en enda blåsmaskin. Den strategi för hantering av löst syre som inköparen väljer påverkar både fiskens överlevnad och långivarnas syn på odlingen. Kalkylatorerna för syrebehov och löst syre kan hjälpa till att dimensionera utrustningen innan leverantörer kontaktas.
Vad frågar försäkringsbolag och långivare om sjukdomar och biosäkerhet?
Sjukdomsutbrott är svårare att kvantifiera än mekaniska fel, så granskare ställer ofta frågor om rutiner: finns det ett karantänprotokoll för ny fisk, dokumenterad biosäkerhetszonering, desinfektionsrutiner för utrustning och besökare samt en skriftlig åtgärdsplan vid dödlighet? En odling som kan visa en plan för yngelförsörjning och utsättning med spårbart ursprung, tillsammans med UV- eller ozondesinfektion av inkommande eller recirkulerande vatten, har en lägre riskprofil än en utan dokumenterade kontrollåtgärder. Dokumentationen stödjer även skadeanspråk eller finansieringsprövningar efter en incident, eftersom den visar att odlingen drevs enligt en fastställd standard och inte utan tydliga rutiner.
Hur utsatt är en odling för stormar och konstruktionsskador, och hur bedöms det?
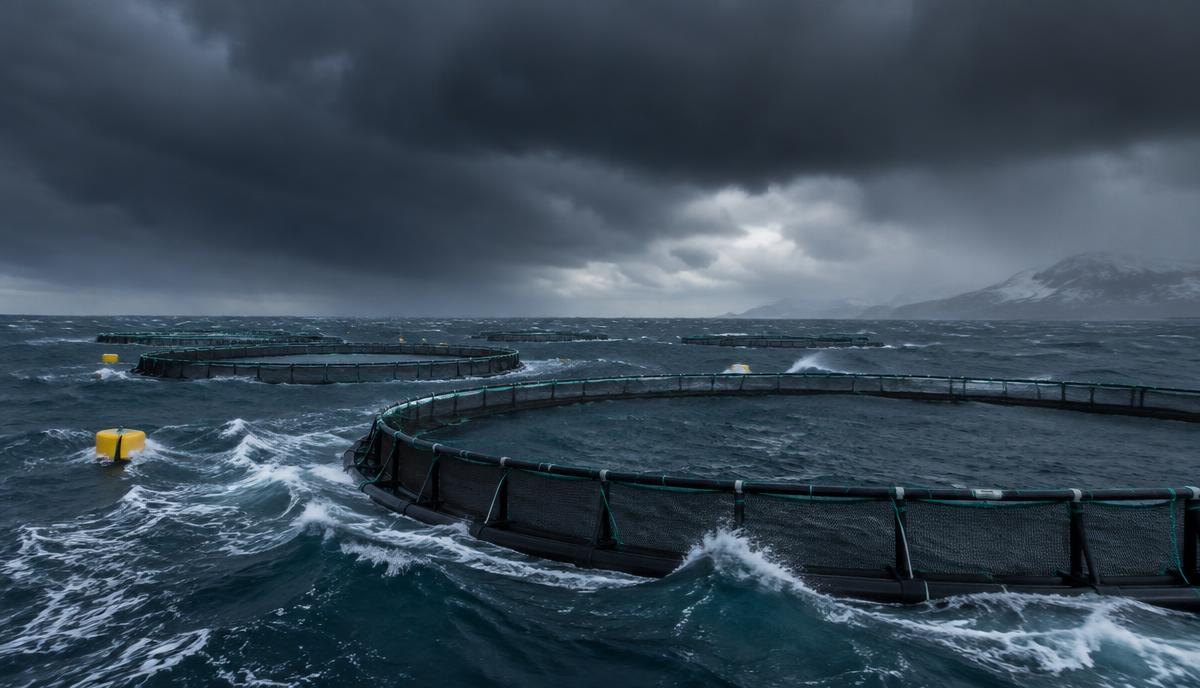
För kass- och dammodlingar bedöms stormexponeringen ofta utifrån förankringarnas utformning, specifikationerna för kassarnas flytkragar och nät, dammvallarnas fribord och dräneringskapaciteten vid kraftig nederbörd. Granskare begär vanligtvis teknisk dokumentation om förankringslaster och underlag som visar att valet av plats och bedömningen av vattenförhållanden tog hänsyn till vindens stryklängd, vågexponering och tidigare översvämningar, inte bara vattenkvaliteten. Genom att jämföra RAS med havsbaserad kassodling eller RAS med damm- och kassodling under planeringen kan inköparen väga stormexponering mot kostnad innan kapital binds. Leverantörerna bör också ombes att skriftligen ange dimensionerande vind- och vågförhållanden.
Varför är utrustningens haverihistorik viktig för beslut om försäkringsskydd?
Pumpar, blåsmaskiner, kylaggregat och filtreringsenheter går förr eller senare sönder. Granskarnas fråga är därför inte främst om ett fel kommer att inträffa, utan hur snabbt det upptäcks och åtgärdas. En odling med larm på kritisk utrustning, ett fastställt underhållsprogram och ett dokumenterat avtal om reservdelar och garanti med sina leverantörer visar att driftstopp kan hållas korta i stället för att bli obestämda. Inköpare bör begära tillverkarens underhållsintervall och garantivillkor skriftligen redan i offertförfrågan (RFQ), eftersom utrustning som köps utan tydligt servicestöd ofta väcker fler frågor hos både långivare och försäkringsbolag senare.
Vilken roll spelar automation och övervakning för att minska riskerna?
Kontinuerlig övervakning minskar tiden mellan att ett problem uppstår och att någon agerar, vilket ofta är den mest avgörande faktorn för hur omfattande en skada blir. Automations- och övervakningssystem som följer syrehalt, temperatur, flöde och elförsörjningens status och skickar fjärrlarm ger både driftpersonal och granskare trygghet i att en incident upptäcks tidigt, i stället för först nästa morgon. När inköpare jämför offerter bör de be varje leverantör ange exakt vilka parametrar som övervakas, hur larmen skickas och om systemet fortsätter att fungera vid strömavbrott.
Hur påverkar anläggningens säkerhet riskexponeringen?
Stöld av fisk, foder, utrustning eller elkomponenter är en återkommande typ av skada, särskilt vid avlägsna kassodlingar eller odlingar som saknar personal på plats nattetid. Granskare frågar ofta om stängsel, belysning, kameratäckning och om värdefull utrustning, som elverk och manöverpaneler, är skyddad mot stöld eller placerad utom synhåll från vägen. Dessa åtgärder är billiga jämfört med utrustningen de skyddar och bör dokumenteras tillsammans med journaler för personalutbildning och drift. En odling med utbildad personal och tydliga säkerhetsrutiner bedöms generellt som bättre skött.
Vilken dokumentation begär långivare vanligtvis inför finansiering?
Långivare som granskar ett kommersiellt vattenbruksprojekt begär vanligtvis en genomförbarhetsstudie, utrustningsspecifikationer, leverantörsofferter och underlag som visar att riskreducerande åtgärder, såsom reservkraft och övervakning av vattenkvaliteten, har planerats in från början och inte lagts till i efterhand. En strukturerad genomförbarhetsstudie och tydliga svar på långivarnas krav för vattenbruksprojekt kan förkorta granskningen avsevärt. Inköpare som förbereder finansiering bör också läsa om hur finansiering av en nyckelfärdig vattenbruksanläggning vanligtvis fungerar och undersöka tillgängliga finansieringsalternativ innan de kontaktar leverantörer, så att riskreducerande funktioner ingår i utrustningsspecifikationen från början.
Hur bör konstruktionsval dokumenteras för att stödja försäkrings- och finansieringsprövningar?
Granskare föredrar vanligtvis odlingar som kan visa en spårbar dokumentationskedja: tekniska datablad, driftsättningsrapporter, underhållsjournaler och skriftliga leverantörsbekräftelser om kapacitet, reservdrifttid och serviceinsatser. Denna dokumentation är enklare att samla in om den begärs under inköpsfasen än om den måste återskapas senare. Därför bör inköpare be leverantörerna att skriftligen ange dimensioneringsförutsättningar, reservkapacitet och servicevillkor i varje offert. En tydlig process för driftsättning och överlämning ger också dokumentation som visar att utrustningen har installerats och testats enligt tillverkarens specifikationer, vilket är ett värdefullt underlag vid senare granskningar.
Hur bidrar en plan för reservkraft och elverk till den övergripande riskminskningen?
Reservkraft är ofta den enskilda åtgärd som mest minskar exponeringen för strömavbrott och syrebrist, eftersom den hanterar grundorsaken och inte bara ett symtom. En odling bör dimensionera sitt reservkraftverk utifrån faktiska topplaster och kritiska laster, inte en grov uppskattning, testa den automatiska omkopplingen regelbundet och dokumentera avtal om bränsleleveranser. Guiden till elverk och reservkraft för fiskodlingar samt kalkylatorerna för batterilagring och återbetalningstid för solenergi kan hjälpa inköpare att jämföra reservkraftslösningar, inklusive hybridsystem med solenergi, batterier och elverk, innan utrustningsspecifikationen fastställs.
Checklista
Dokumentera larm för löst syre och reservförsörjning av syre; dimensionera och belastningstesta ett reservkraftverk utifrån den kritiska biomassan; begär skriftliga leverantörsbesked om reservdrifttid, garanti och serviceinsatser; upprätthåll ett åtgärdsprotokoll vid sjukdom och dödlighet; kontrollera att förankringar, kassar och vallar är dimensionerade för lokala storm- och översvämningsrisker; för underhållsjournaler för pumpar, blåsmaskiner och filtreringsutrustning; säkra anläggningen med stängsel, belysning och kameratäckning där det är möjligt; spara driftsättnings- och överlämningsprotokoll för all större utrustning; granska finansierings- och dokumentationskraven innan utrustningen beställs.
Vanliga frågor
Säljer FishMatch Group försäkringar eller förmedlar försäkringsskydd? Nej, FishMatch Group är en inköpsplattform som hjälper inköpare att begära utrustningsofferter. Försäkringsavtal och premier hanteras mellan köparen och det valda försäkringsbolaget. Vilken enskild förbättring minskar den försäkringsbara risken mest i en befintlig odling? Tillförlitlig reservkraft i kombination med ett oberoende larm för löst syre anges ofta som den mest verkningsfulla kombinationen, men rätt lösning beror på den specifika odlingen. Frågar försäkringsbolag och långivare om samma saker? Det finns överlappningar eftersom båda vill förstå förlustrisken, men långivare lägger också större vikt vid genomförbarhet, kassaflöde och leverantörsdokumentation. Bör riskreducerande åtgärder ingå i den ursprungliga offertförfrågan för utrustning? Ja, att begära reservkraft, larm och övervakning i samma offert ger ett mer sammanhängande system som är lättare att finansiera än om dessa delar läggs till senare.
Hur hjälper FishMatch Groups kalkylatorer och granskade offertförfrågningar?
De kostnadsfria kalkylatorerna från FishMatch Group för bland annat effektbehov, dimensionering av elverk, löst syre och syrebehov gör det möjligt för inköpare att dimensionera reserv- och övervakningssystem utifrån sin egen biomassa och platsens förutsättningar innan någon leverantör kontaktas. Det tydliggör vad som ska efterfrågas i en offertförfrågan (RFQ). När inköparen har skickat in en RFQ granskar teamet på FishMatch Group den manuellt, kontaktar matchande leverantörer i leverantörsnätverket för den aktuella utrustningen och återkommer med jämförbara offerter utan att avslöja leverantörernas identitet. Inköpare kan i samma omgång be samtliga leverantörer att skriftligen bekräfta reservkapacitet, garantivillkor och serviceinsatser. Det håller offerterna jämförbara och stödjer senare försäkrings- eller finansieringsprövningar. Sidorna med inköpsverktyg och vanliga frågor (FAQ) ger ytterligare information om hur processen fungerar.
Relaterat: Finansiering av vattenbruksprojekt: långivarnas krav, Guide till elverk och reservkraft för fiskodlingar, Hantering av löst syre för fiskodlingar som kan finansieras
Denna artikel är endast en planeringsguide och utgör inte finansiell eller ingenjörsteknisk rådgivning.