Forsikring og risikostyring for oppdrettsanlegg: hva forsikringsselskaper og långivere vurderer
Hva vurderer forsikringsselskaper og långivere når de gjennomgår risikoen ved et kommersielt oppdrettsanlegg?
Forsikringsselskaper og långivere vurderer strømforsyningens pålitelighet, oksygenkontroll, biosikkerhet, konstruksjonenes styrke og vedlikeholdslogger. Et anlegg med dokumenterte reservesystemer og beredskapsplaner reduserer risikoprofilen og gjør det enklere å få finansiering.
Sammendrag: Forsikringsselskaper og långivere undersøker vanligvis strømforsyningens pålitelighet, kontroll med oksygen og vannkvalitet, biosikkerhetsrutiner, konstruksjonenes motstandsevne mot storm, vedlikeholdslogger for utstyr og sikring av lokaliteten. Et oppdrettsanlegg som kan dokumentere reservesystemer, alarmer, vedlikeholdsprogrammer og leverandørgarantier, er som regel enklere å forsikre og finansiere enn et anlegg som ikke kan det.
Hvilke risikoer er viktigst for et kommersielt oppdrettsanlegg?
Risikoene som oftest fører til tap ved et kommersielt anlegg, er strømbrudd, fallende oksygennivå, sykdomsutbrudd, konstruksjons- eller stormskader, utstyrshavari og tyveri eller hærverk. Disse risikoene påvirker hverandre: Et strømbrudd kan utløse oksygenmangel i løpet av minutter i et RAS-anlegg med høy fisketetthet, mens en storm kan skade merdene og sette luftingen ut av drift samtidig. FishMatch Group selger ikke forsikring og garanterer ikke resultater, men innkjøpere som utarbeider en tilbudsforespørsel (RFQ), bør behandle disse risikoene som premisser for prosjekteringen, ikke som et underordnet hensyn. Utstyret og anleggsutformingen som velges i anskaffelsesfasen, avgjør i stor grad hvor utsatt anlegget blir i fremtiden.
Hvorfor er strømbrudd en sentral bekymring for forsikringsselskaper og långivere?
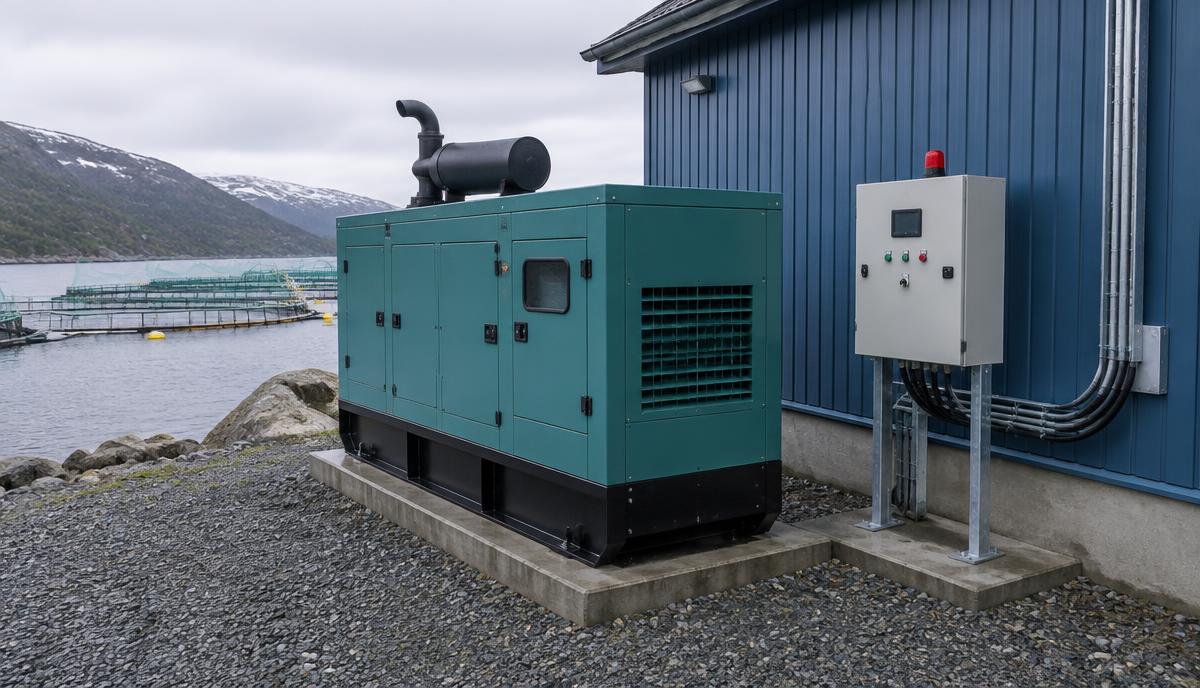
Strømbrudd er en av de viktigste årsakene til massedødelighet fordi pumper, blåsere og luftesystemer stanser umiddelbart, og oksygennivået i et kar eller en dam med fisk kan falle raskt. Långivere og forsikringsselskaper spør vanligvis om anlegget har en automatisk omkoblingsbryter, et riktig dimensjonert aggregat og en utprøvd omkoblingsrutine. Et aggregat som aldri er testet under belastning, er ikke et betryggende svar. Innkjøpere bør dimensjonere reservestrømmen etter faktisk biomasse og oksygenbehov ved hjelp av en kalkulator for effektbehov eller aggregatdimensjonering, og be leverandørene oppgi driftstid, drivstofforbruk og omkoblingstid skriftlig fremfor å stole på muntlige forsikringer.
Hvordan reduserer oksygenstyring forsikringsrisikoen?
Oppløst oksygen er en av variablene som endrer seg raskest i et oppdrettsanlegg. De fleste risikovurderinger undersøker derfor hvordan oksygen overvåkes, hvordan det varsles om avvik, og hvordan reservetilførselen sikres uavhengig av hovedstrømforsyningen. Et anlegg med kontinuerlig måling av oppløst oksygen, alarm ved lavt oksygennivå til telefon eller kontrollrom og en sekundær oksygenkilde, som flasker eller reserveforsyning med flytende oksygen, har en annen risikoprofil enn et anlegg som er avhengig av én blåser. Tilnærmingen til styring av oppløst oksygen som innkjøperen velger, påvirker både fiskens overlevelse og långivernes vurdering av anlegget. Kalkulatorene for oksygenbehov og oppløst oksygen kan bidra til å dimensjonere utstyret før leverandørene kontaktes.
Hva spør forsikringsselskaper og långivere om når det gjelder sykdom og biosikkerhet?
Sykdomshendelser er vanskeligere å tallfeste enn mekaniske feil, så de som vurderer risikoen, stiller gjerne spørsmål om rutinene: Finnes det en karanteneprotokoll for ny fisk, dokumentert biosikkerhetssonering, en desinfeksjonsrutine for utstyr og besøkende og en skriftlig beredskapsplan ved dødelighet? Et anlegg som kan vise til en plan for yngelforsyning og utsett med sporbar opprinnelse, sammen med UV- eller ozondesinfeksjon av inntaks- eller resirkuleringsvannet, har en lavere risikoprofil enn et anlegg uten dokumenterte kontrolltiltak. Denne dokumentasjonen støtter også erstatningskrav eller finansieringsvurderinger etter en hendelse, fordi den viser at anlegget ble drevet etter en definert standard og ikke uten faste rutiner.
Hvor utsatt er et anlegg for storm og konstruksjonsskader, og hvordan vurderes dette?
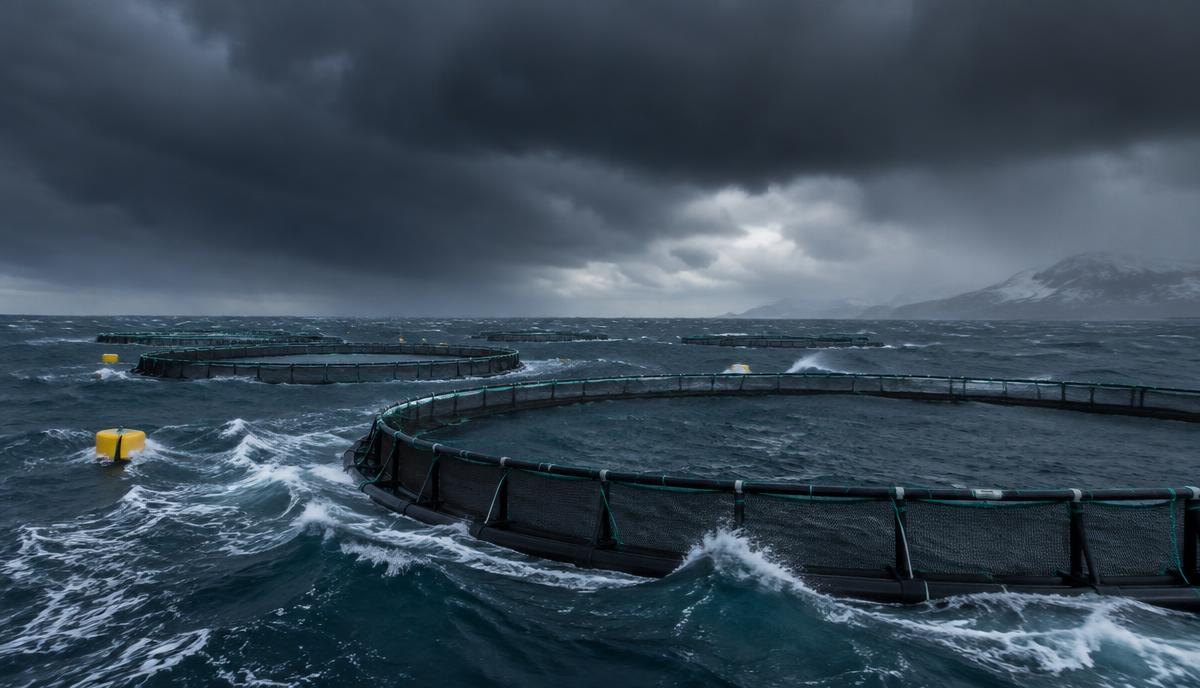
For merd- og damanlegg vurderes stormeksponeringen vanligvis ut fra fortøyningsdesign, spesifikasjonene for merdenes flyteringer og nøter, fribordet på damvollene og dreneringskapasiteten ved kraftig nedbør. De som vurderer risikoen, ber ofte om teknisk dokumentasjon på fortøyningslaster og bevis på at prosessen for lokalitetsvalg og vannvurdering tok hensyn til vindens strøklengde, bølgeeksponering og flomhistorikk, ikke bare vannkvaliteten. Ved å sammenligne alternativene RAS og oppdrett i sjømerder eller RAS, dam og merd i planleggingsfasen kan innkjøperen veie stormeksponering opp mot kostnader før kapital bindes. Leverandørene bør også bes om å oppgi skriftlig hvilke vind- og bølgeforhold konstruksjonene er dimensjonert for.
Hvorfor er utstyrets feilhistorikk viktig for beslutninger om forsikringsdekning?
Pumper, blåsere, kjøleaggregater og filtreringsenheter vil svikte over tid. Spørsmålet i risikovurderingen er derfor ikke først og fremst om en feil vil oppstå, men hvor raskt den blir oppdaget og utbedret. Et anlegg med alarmer på kritisk utstyr, et definert vedlikeholdsprogram og en dokumentert avtale om reservedeler og garanti med leverandørene viser at nedetiden vil bli kort fremfor ubestemt. Innkjøpere bør be om produsentens vedlikeholdsintervaller og garantivilkår skriftlig i RFQ-fasen, ettersom utstyr som kjøpes uten tydelig avklart servicestøtte, ofte fører til flere spørsmål fra både långivere og forsikringsselskaper senere.
Hvilken rolle spiller automatisering og overvåking i risikoreduksjon?
Kontinuerlig overvåking reduserer tiden fra et problem oppstår til noen reagerer, noe som ofte er den mest avgjørende faktoren for hvor alvorlig en tapshendelse blir. Automatiserings- og overvåkingssystemer som følger oksygen, temperatur, vannføring og strømstatus og sender fjernvarsler, gir både driftsansvarlige og dem som vurderer risikoen, trygghet for at en hendelse oppdages tidlig fremfor neste morgen. Ved sammenligning av tilbud bør innkjøpere be hver leverandør oppgi nøyaktig hvilke parametere som overvåkes, hvordan varsler sendes, og om systemet fortsetter å fungere under et strømbrudd.
Hvordan påvirker sikring av lokaliteten risikoeksponeringen?
Tyveri av fisk, fôr, utstyr eller elektriske komponenter er en tilbakevendende tapskategori, særlig ved avsidesliggende merdlokaliteter eller anlegg uten bemanning om natten. De som vurderer risikoen, spør gjerne om inngjerding, belysning, kameradekning og om verdifullt utstyr, som aggregater og kontrollpaneler, er fysisk sikret eller skjermet for innsyn fra veien. Disse tiltakene er rimelige sammenlignet med utstyret de beskytter, og bør dokumenteres sammen med registreringer av opplæring av ansatte og drift. Et anlegg med opplært personell og tydelige sikkerhetsrutiner anses generelt som bedre drevet.
Hvilken dokumentasjon krever långivere vanligvis før finansiering?
Långivere som vurderer et kommersielt akvakulturprosjekt, ber vanligvis om en gjennomførbarhetsstudie, utstyrsspesifikasjoner, leverandørtilbud og dokumentasjon på at risikoreduserende tiltak, som reservestrøm og overvåking av vannkvalitet, er integrert i prosjekteringen fremfor lagt til i etterkant. En strukturert gjennomførbarhetsstudie og tydelige svar på långivernes krav til akvakulturprosjekter kan forkorte denne gjennomgangen betydelig. Innkjøpere som forbereder finansiering, bør også lese om hvordan finansiering av et nøkkelferdig oppdrettsanlegg vanligvis fungerer, og undersøke tilgjengelige finansieringsalternativer før de kontakter leverandørene. Slik kan risikoreduserende funksjoner tas inn i utstyrsspesifikasjonen fra starten.
Hvordan bør prosjekteringsvalg dokumenteres for å støtte forsikrings- og finansieringsvurderinger?
De som gjennomfører vurderingene, foretrekker vanligvis anlegg som kan legge frem et dokumentasjonsspor: tekniske datablad for utstyr, idriftsettelsesrapporter, vedlikeholdslogger og skriftlig bekreftelse fra leverandørene om kapasitet, driftstid for reservesystemer og responstid ved service. Denne dokumentasjonen er enklere å samle inn når den etterspørres i anskaffelsesfasen, fremfor å rekonstruere den i etterkant. Innkjøpere oppfordres derfor til å be leverandørene oppgi prosjekteringsforutsetninger, reservekapasitet og servicevilkår skriftlig som en del av hvert tilbud. En tydelig prosess for idriftsettelse og overlevering dokumenterer også at utstyret ble installert og testet i henhold til produsentens spesifikasjoner, noe som er nyttig ved senere vurderinger.
Hvordan inngår en plan for reservestrøm og aggregater i den samlede risikoreduksjonen?
Reservestrøm er ofte det enkelttiltaket som reduserer risikoen knyttet til strømbrudd og oksygenmangel mest, fordi det håndterer den underliggende årsaken og ikke bare et symptom. Et anlegg bør dimensjonere reserveaggregatet etter faktiske topplaster og kritiske laster, ikke et grovt anslag, teste den automatiske omkoblingen regelmessig og sørge for dokumenterte avtaler om drivstoffleveranser. Veiledningen om aggregater og reservestrøm for oppdrettsanlegg og kalkulatorene for batterilagring og tilbakebetalingstid for solenergi kan hjelpe innkjøpere med å sammenligne reserveløsninger, inkludert hybridsystemer med solenergi, batteri og aggregat, før utstyrsspesifikasjonen ferdigstilles.
Sjekkliste
Dokumenter alarmer for oppløst oksygen og reserveforsyning av oksygen; dimensjoner og belastningstest et reserveaggregat ut fra den kritiske biomassen; be om skriftlige leverandørerklæringer om driftstid for reservesystemer, garanti og responstid ved service; ha en beredskapsprotokoll for sykdom og dødelighet; bekreft at fortøyninger, merder og damvoller er dimensjonert for lokal storm- og flomeksponering; før vedlikeholdslogger for pumper, blåsere og filtreringsutstyr; sikre lokaliteten med inngjerding, belysning og kameradekning der det er praktisk mulig; oppbevar dokumentasjon på idriftsettelse og overlevering av alt hovedutstyr; gjennomgå finansierings- og dokumentasjonskrav før utstyret bestilles.
Ofte stilte spørsmål
Selger FishMatch Group forsikring eller administrerer forsikringsdekning? Nei, FishMatch Group er en innkjøpsplattform som hjelper kjøpere med å innhente utstyrstilbud. Forsikringsavtaler og premier er et forhold mellom kjøperen og det valgte forsikringsselskapet. Hvilken enkeltforbedring reduserer forsikringsrisikoen mest ved et eksisterende anlegg? Pålitelig reservestrøm kombinert med en uavhengig alarm for oppløst oksygen fremheves ofte som kombinasjonen med størst effekt, men det riktige svaret avhenger av det enkelte anlegget. Spør forsikringsselskaper og långivere om de samme tingene? Det er overlapp, siden begge vil forstå risikoen for tap, men långivere legger også større vekt på gjennomførbarhet, kontantstrøm og leverandørdokumentasjon. Bør risikoreduserende tiltak prises i den opprinnelige tilbudsforespørselen for utstyret? Ja, ved å be om reservestrøm, alarmer og overvåking som del av samme tilbud får man et mer helhetlig system som er enklere å finansiere enn om disse legges til senere.
Hvordan hjelper kalkulatorene til FishMatch Group og den gjennomgåtte tilbudsforespørselen?
De gratis kalkulatorene fra FishMatch Group, som omfatter effektbehov, aggregatdimensjonering, oppløst oksygen og oksygenbehov, gjør det mulig for innkjøpere å dimensjonere reserve- og overvåkingssystemene etter egen biomasse og lokale forhold før de kontakter leverandører. Dette tydeliggjør hva som bør etterspørres i en tilbudsforespørsel (RFQ). Når kjøperen har sendt inn en RFQ, gjennomgår teamet hos FishMatch Group den manuelt, kontakter aktuelle leverandører i leverandørnettverket for det relevante utstyret og returnerer sammenlignbare tilbud uten å avsløre leverandørenes identitet. Kjøpere kan be alle leverandørene i samme runde om skriftlig bekreftelse på reservekapasitet, garantivilkår og responstid ved service. Dette gjør tilbudene sammenlignbare og støtter senere forsikrings- eller finansieringsvurderinger. Sidene med innkjøpsverktøy og ofte stilte spørsmål (FAQ) gir mer informasjon om hvordan prosessen fungerer.
Relatert: Finansiering av akvakulturprosjekter: hva långiverne krever, Veiledning om aggregater og reservestrøm for oppdrettsanlegg, Styring av oppløst oksygen for finansierbare oppdrettsanlegg
Denne artikkelen er kun en veiledning for planlegging, ikke finansiell eller ingeniørfaglig rådgivning.